週間サマリー
10月5日〜8日は 1勝3敗、-5pip / -275円。勝率は25%だったが、10月7日のUSD/JPYで取った+100pipが3敗の合計-105pipをほぼ相殺し、pip損益は小幅マイナスに収まった。
- 10月7日: 2回、1勝1敗、+50pip / 0円
- 10月8日: 2回、0勝2敗、-55pip / -275円
- EUR/JPY: 1回、-50pip / -500円
- USD/JPY: 3回、+45pip / +225円
- 10Lotの損失と5Lotの利益がどちらも500円だったため、pipでは+50だった10月7日の円損益は0円
| 指標 | 今週 | 前週 |
|---|---|---|
| トレード数 | 4回 | 4回 |
| 勝敗 | 1勝 3敗 | 2勝 2敗 |
| 損益 | -5pip / -275円 | -12pip / -93円 |
| 通貨 | EUR/JPY・USD/JPY | AUD/USD・EUR/USD |
| Lot | 5Lot・10Lot | 5Lot |
| 最大順行10pip未満 | 1/4 | 1/4 |
掲載チャートは左が1分足、右が5分足。数値検証には Dukascopy の1分足・10秒集計BIDデータを使用している。pipはJFX表記(クロス円は0.001円刻み)。
今回は、MT5で実装しているシグナルをもとにエントリーした。確信度が高いシグナルは10Lot、確信度を一段低く見ているシグナルは5Lotで運用している。
10月7日(水)
トレード #1 — EUR/JPY 売り 10Lot(21:56)
エントリー: 176.789 → 決済: 176.839(-50pip / -500円)逆指値損切り・保有 4分25秒
※ チャートスクリーンショット取り忘れ。確信度が高いと判断し、10Lotでエントリーした。
エントリー時の実データ:
- 1分足 EMA20: 176.7413(上昇)/EMA200: 176.9628(下降)— 短期は売り方向に逆行、長期は一致
- 過去10分: +48pip/30分: +59pip/60分: -56pip
- 過去60分レンジ: 341pip、直前5分レンジ: 138pip
- 最大順行 +36pip、最大逆行 -65pip
- 決済: 逆指値(指定176.839 → 約定176.839、すべりなし)
- 決済後10分は、売り方向に対してさらに -101pip逆行
振り返り:
60分では下落していたものの、直近10分・30分とEMA20は上昇しており、短期反発の最中に売った形だった。一度は+36pipまで順行したが反転し、その後も上昇が続いた。
逆指値を広げず-50pipで切った判断は妥当。高信頼度シグナルを10Lotで取る方針自体とは分けて、短期反発に対して十分な順行余地があったかを検証したいトレードだった。
トレード #2 — USD/JPY 買い 5Lot(22:06)
エントリー: 158.285 → 決済: 158.385(+100pip / +500円)指値利確・保有 18分30秒
チャート(左:1分足 / 右:5分足)
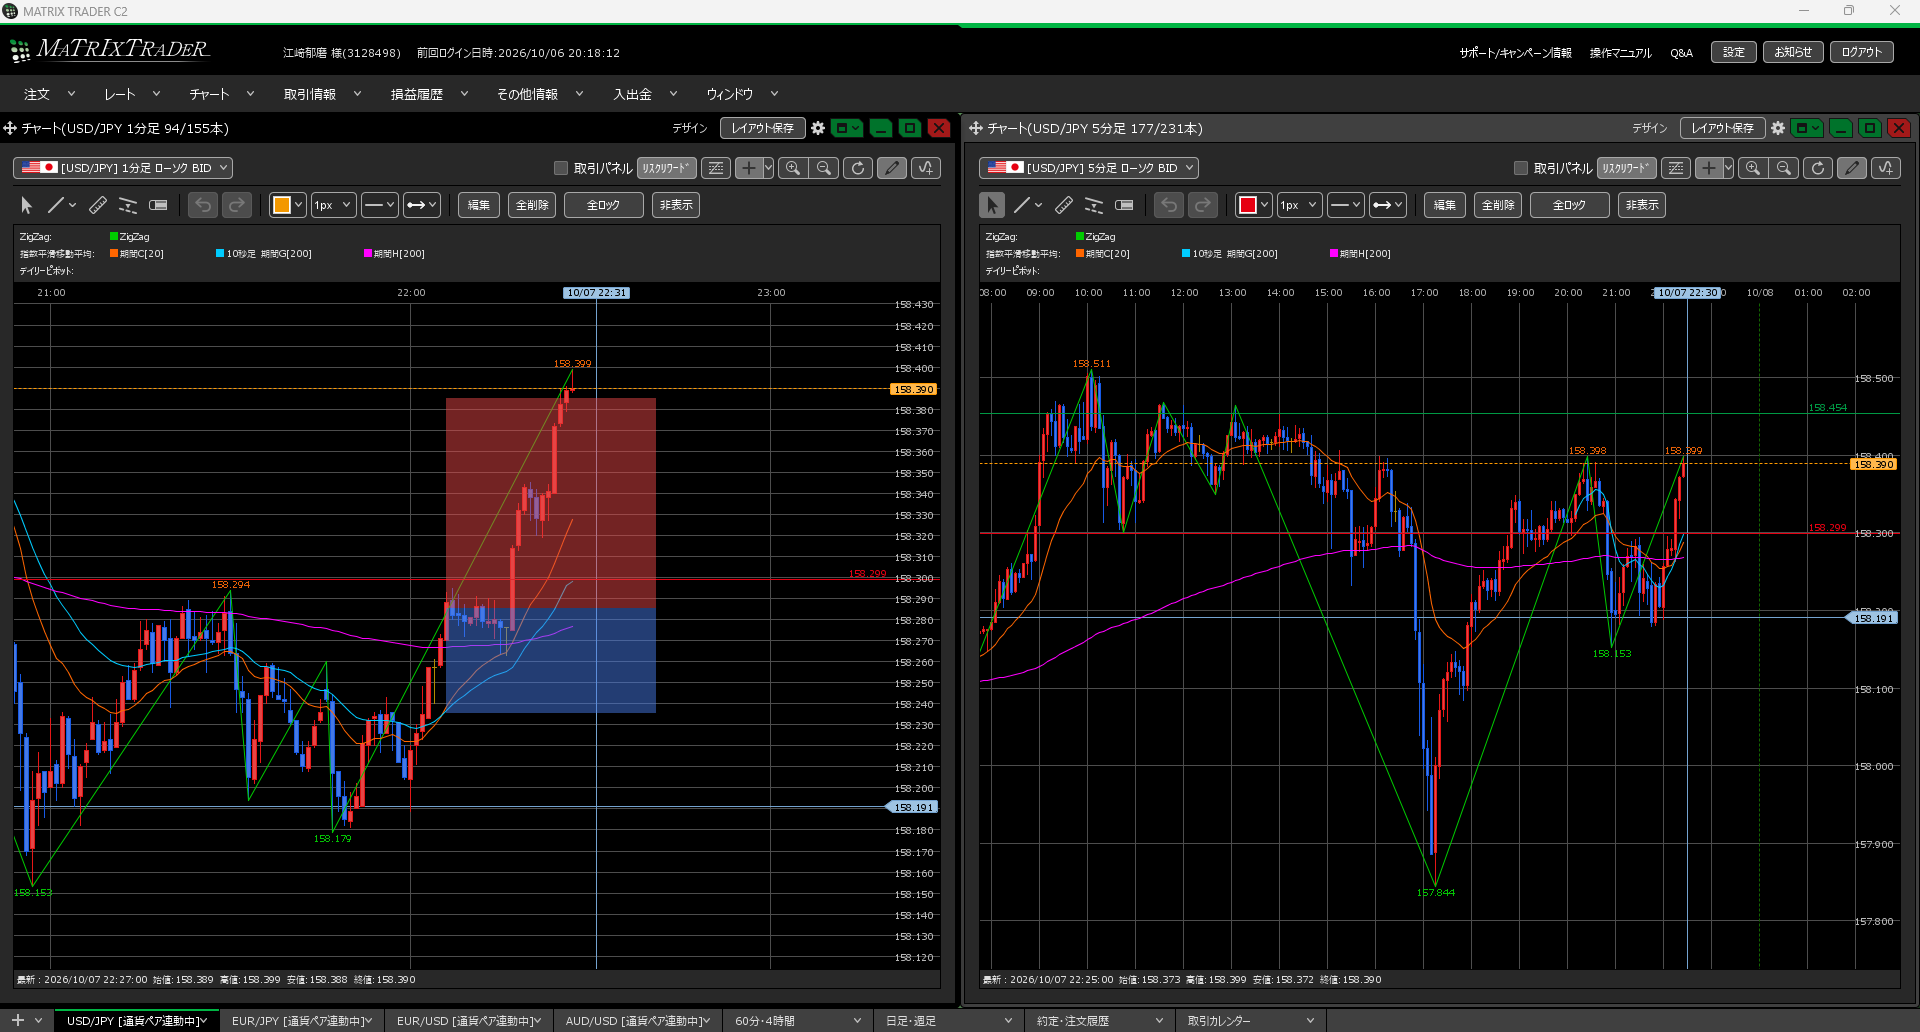
エントリー時の実データ:
- 1分足 EMA20: 158.2375(上昇)/EMA200: 158.2613(下降)— 短期は買い方向と一致、長期は逆行
- 過去10分: +37pip/30分: +13pip/60分: +53pip
- 過去60分レンジ: 115pip、直前5分レンジ: 79pip
- 最大順行 +103pip、最大逆行 -22pip
- 決済: 指値(指定158.385 → 約定158.385、すべりなし)
- 決済後10分は、決済価格から -32pip反落
振り返り:
EMA200は下降していたが、10分・30分・60分の値動きとEMA20はすべて買い方向。+100pipは最大順行103pipの約97%で、ほぼ高値圏を取れている。
確信度を一段低く見て5Lotに抑えたトレードだが、結果と決済プロセスは今週で最も良かった。Lot上限を守りながら十分な値幅を取れれば、確信度が相対的に低いシグナルでも週全体を支えられる。
10月8日(木)
トレード #3 — USD/JPY 買い 5Lot(22:42)
エントリー: 158.196 → 決済: 158.145(-51pip / -255円)逆指値損切り・保有 4分17秒
チャート(左:1分足 / 右:5分足)
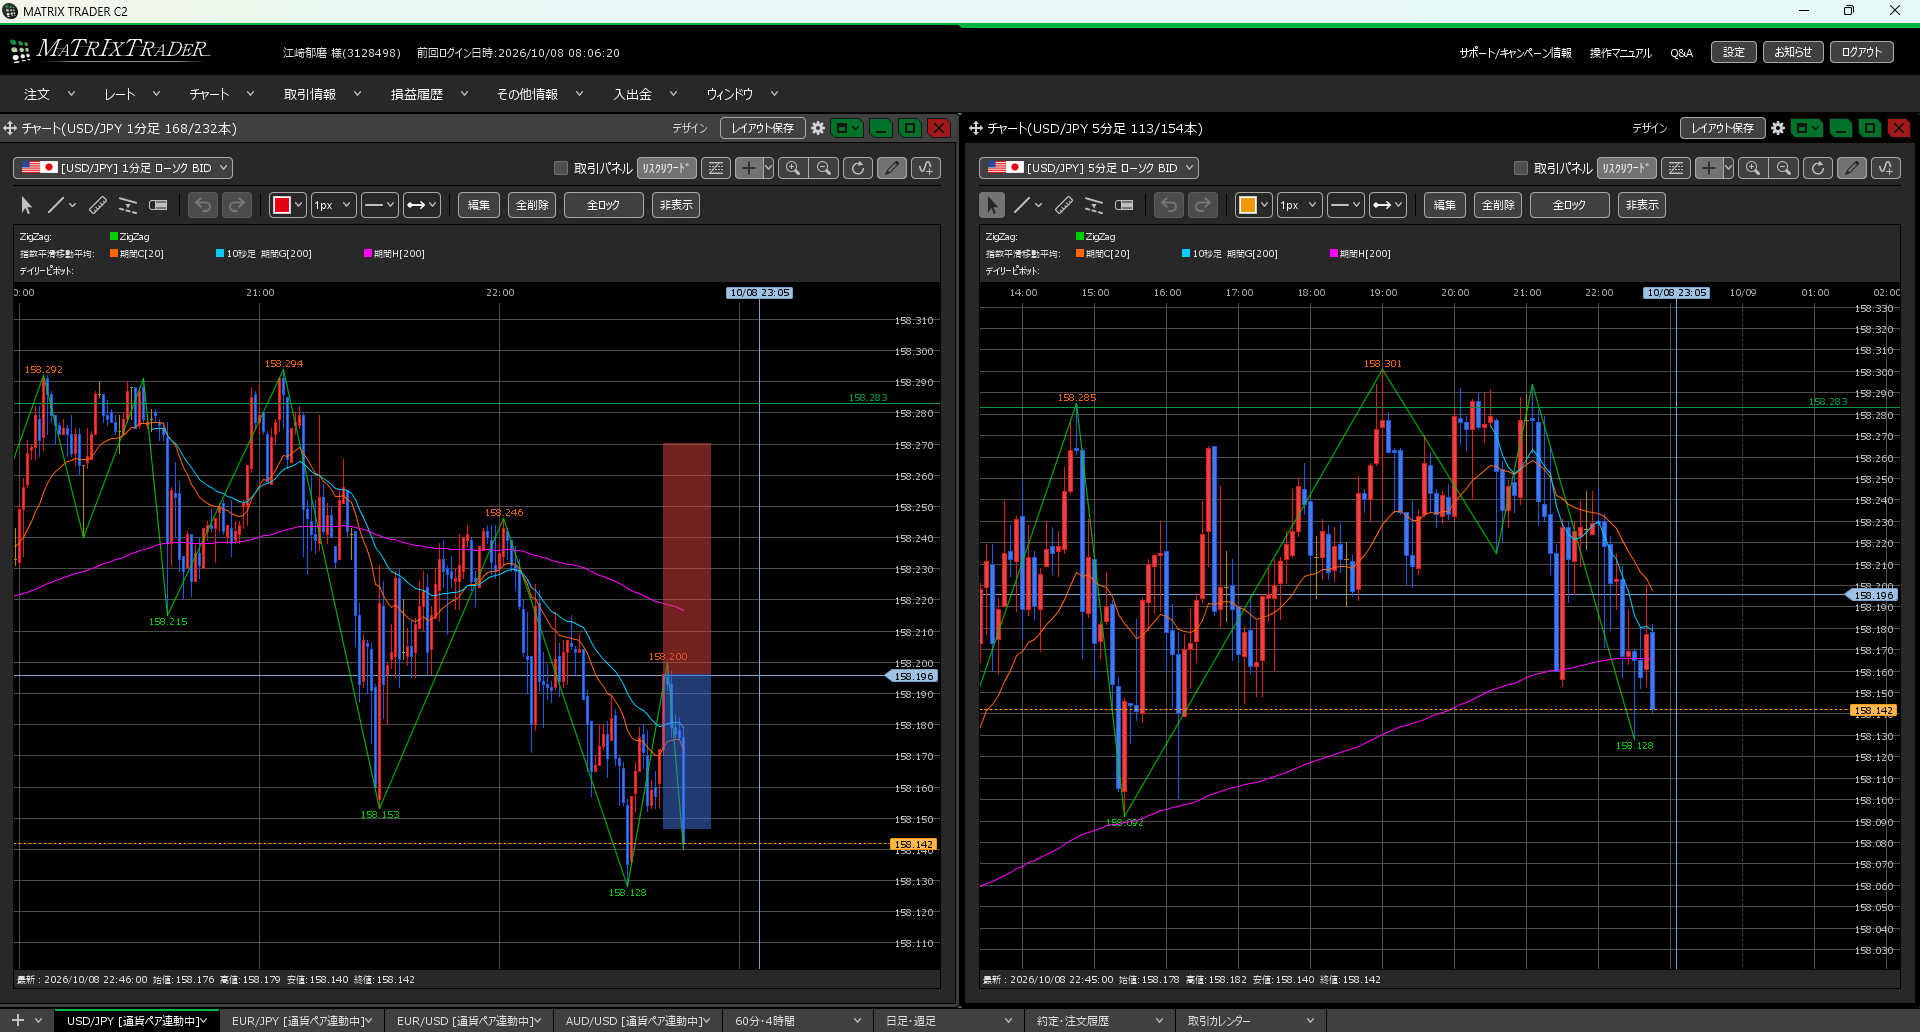
エントリー時の実データ:
- 1分足 EMA20: 158.1737(上昇)/EMA200: 158.2182(下降)— 短期は買い方向と一致、長期は逆行
- 過去10分: +60pip/30分: +1pip/60分: -5pip
- 過去60分レンジ: 117pip、直前5分レンジ: 44pip
- 最大順行 +4pip、最大逆行 -56pip
- 決済: 逆指値(指定158.146 → 約定158.145、1pip不利にすべった)
- 決済後10分は、決済価格から買い方向に -7pip
振り返り:
直近10分は強く上昇していたが、30分・60分ではほぼ横ばいで、EMA200も下降していた。短期上昇を追った一方、上位の流れは揃っていなかった。
最大順行はわずか+4pipで、そのまま逆指値へ到達。決済後も回復しなかったため損切りは妥当で、改善点はエントリー時点の伸びしろにある。
トレード #4 — USD/JPY 買い 5Lot(22:53)
エントリー: 158.162 → 決済: 158.158(-4pip / -20円)トレール決済・保有 3分4秒
チャート(左:1分足 / 右:5分足)
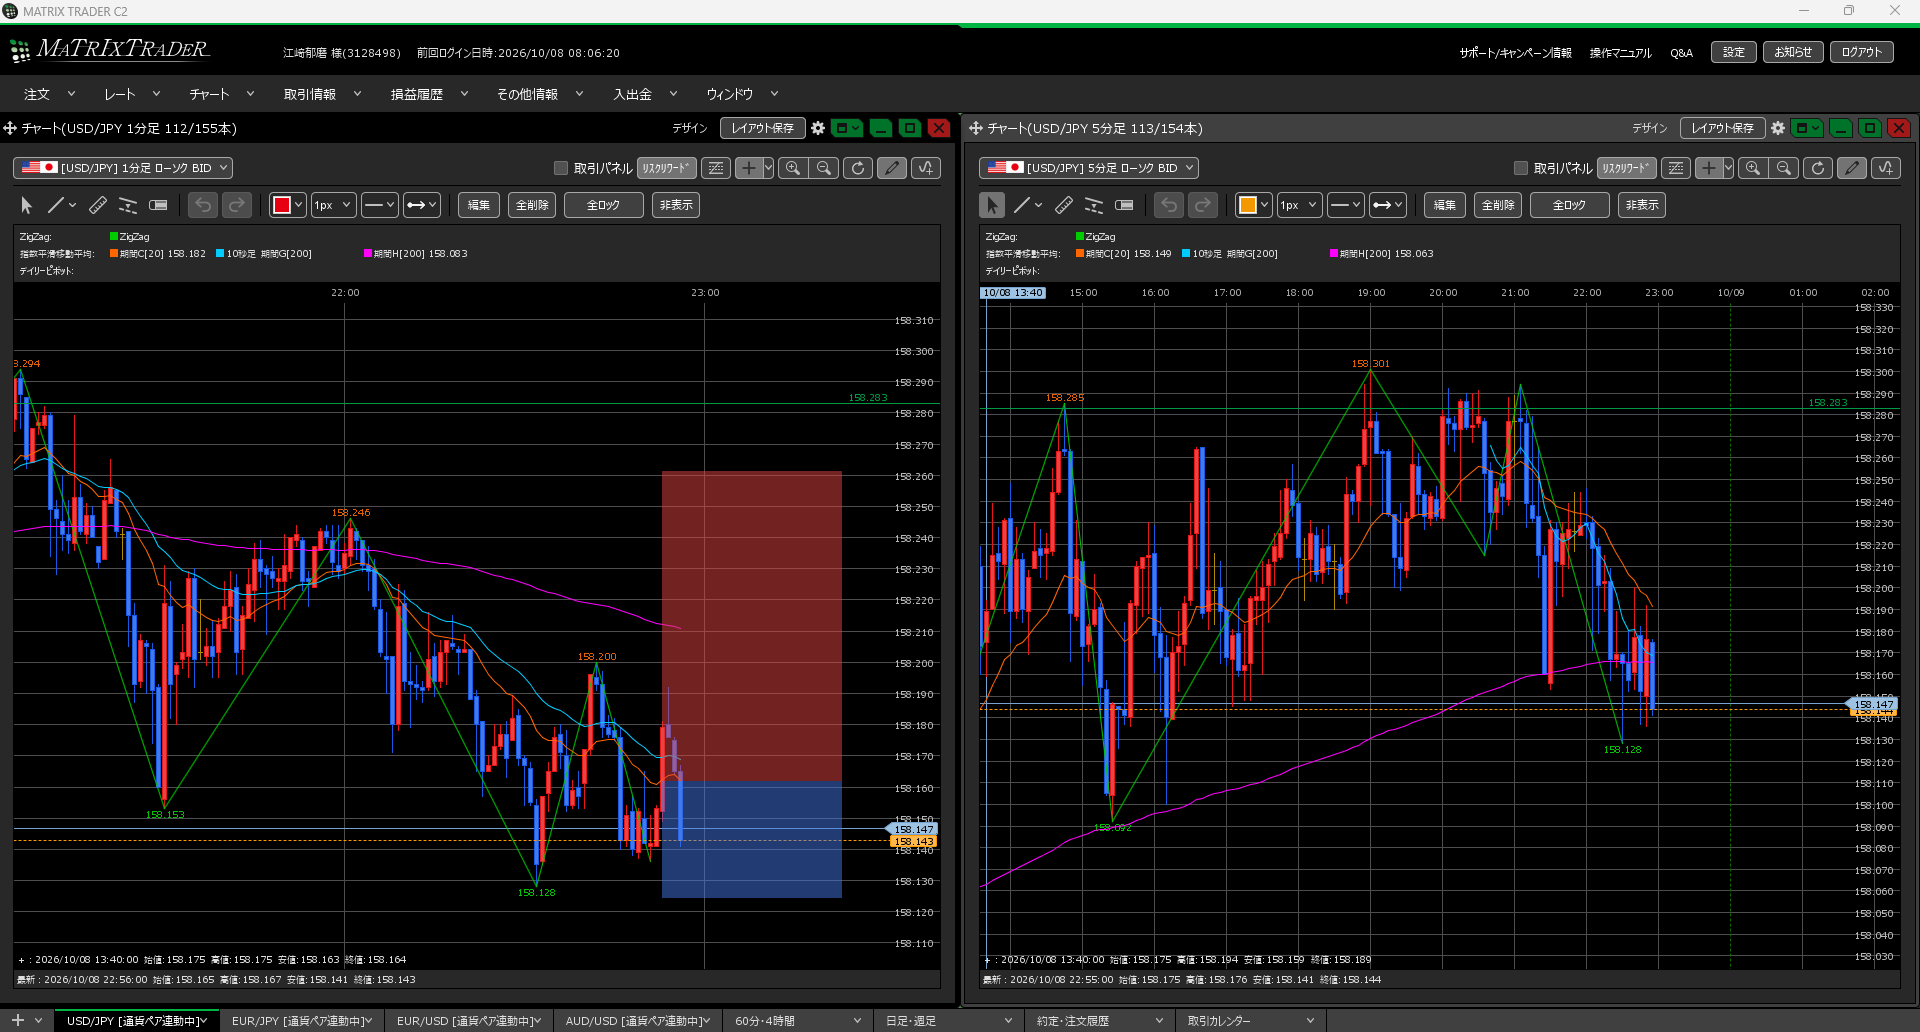
エントリー時の実データ:
- 1分足 EMA20: 158.1617(下降)/EMA200: 158.2150(下降)— 両方とも買い方向に逆行
- 過去10分: -26pip/30分: -13pip/60分: -72pip
- 過去60分レンジ: 117pip、直前5分レンジ: 31pip
- 最大順行 +30pip、最大逆行 -11pip
- 決済: トレール(指定158.162 → 約定158.158、4pip不利にすべった)
- 決済後10分は、決済価格から買い方向に -17pip
振り返り:
#3の損切りから6分21秒後、安値付近の反発を狙って再び買った。最大+30pipまで伸びたが、トレール約定では-4pipになった。その後はさらに下落しており、トレールが損失を小さく抑えた。
一方で、EMA20・EMA200と10分・30分・60分の値動きはすべて買い方向に逆行していた。サポート反発という新しい根拠はあったものの、振り返ると、私には 前の損失を取り返したい気持ちも少し混ざっていた。結果が小幅損失で済んだことと、エントリープロセスは分けて評価する。
週次考察
【今週のトレード品質分析】
| # | 通貨 | 結果 | 確信度 / Lot | EMAとの整合 | 最大順行 / 最大逆行 | 判定 |
|---|---|---|---|---|---|---|
| #1 | EUR/JPY | -50pip | 高 / 10Lot | EMA20逆行 | +36 / -65pip | 損切り○ 短期反発中の売り△ |
| #2 | USD/JPY | +100pip | 低 / 5Lot | EMA200逆行 | +103 / -22pip | 結果・決済◎ |
| #3 | USD/JPY | -51pip | 低 / 5Lot | EMA200逆行 | +4 / -56pip | 損切り○ 伸びしろ△ |
| #4 | USD/JPY | -4pip | 低 / 5Lot | 両方逆行 | +30 / -11pip | 決済○ リベンジ要素△ |
結果ベース: 1勝3敗、-5pip / -275円。
プロセスベース: #2はエントリー後の伸びと利確位置が優秀。#1と#3は逆指値を守れたが、短期と長期の方向が揃っていなかった。#4はサポート反発の根拠と、損失直後のリベンジ感情が混在した。
【1%リスクと信頼度別Lotを両立する】
口座残高は約16万円で、1%は約1,600円。毎回この水準にリスクを揃えたいが、スキャルピングでは損切り幅が狭く、1%相当までLotを増やす前に必要証拠金の上限に当たりやすい。そのため、実際の許容損失が1%未満になるケースがある。
今週の実現損失は、#1が500円で口座残高の約0.31%、#3が255円で約0.16%。いずれも1%を大きく下回った。証拠金に余裕がない場面で、1%に近づけるためだけに無理にLotを増やす必要はない。
次回からは、次の3つのうち最も小さいLotを採用する。
実行Lot = min(1%リスクから逆算したLot、必要証拠金から見た上限、シグナル信頼度の上限)
- 確信度が高いシグナル: 上限10Lot
- 確信度を一段低く見ているシグナル: 上限5Lot
- どの候補でも、損切り幅から計算した想定損失は口座残高の1%を超えない
- 証拠金制約で1%に届かない場合は、そのまま1%未満で取引する
これなら、損切り幅からLotを逆算する方針と、MT5シグナルの信頼度によるLot差を同じルールの中で扱える。
【pip損益と円損益の差】
今週は+100pipの勝ちと-50pip・-51pip・-4pipの負けで、合計は-5pipだった。しかし、10Lotの#1は-50pipで-500円、5Lotの#2は+100pipで+500円。pipでは#2が#1の2倍取れても、円損益は相殺された。
確信度でLotを変えるなら、高確信度のシグナルの期待値が、低確信度のシグナルより本当に高いかを今後の成績で確認する必要がある。1回の結果で配分を変えるのではなく、確信度の区分ごとに勝率、平均利益、平均損失、期待値を蓄積して判断する。
【経済指標との重なり】
米BLSの2026年10月公表予定には、今回のエントリー時刻前後10分に該当する主要発表はない。10月7日公表のFOMC議事要旨は米東部時間14:00、日本時間では翌8日3:00で、10月7日の取引終了後だった。10月8日の取引についても、米連邦準備制度の当日予定にエントリー時刻と重なるイベントは見当たらない。
参考: 米BLS 2026年10月公表予定 / FOMC議事要旨の公表 / Federal Reserve 2026年10月カレンダー
【来週への方針】
- 1トレードの想定損失は口座残高の1%を目標とし、1%を超えない — 約16万円なら上限の目安は約1,600円。証拠金制約で届かない場合は、無理にLotを増やさない
- 損切り位置を先に決め、Lotを逆算する — 固定Lotに損切り幅を合わせない
- 確信度ごとの上限を維持する — 確信度が高いシグナルは10Lot、それ以外は5Lotを上限にし、1%リスクと必要証拠金の上限も同時に適用する
- エントリー前に4項目を記録する — シグナル色、損切り幅、実行Lot、想定損失額と口座比率
- 損切り直後の再エントリーは、新しい根拠を言語化する — #4のようにサポート反発の根拠があっても、取り返したい感情が混ざっていないかを記録する
【今週の最大の教訓】
「1%はLotを増やす目標ではなく、損切り幅・証拠金・シグナル信頼度をまとめるリスク基準。」
今週は、確信度を一段低く見て5Lotで取った+100pipが3敗をほぼ相殺した。一方、10Lotの1敗が円損益への影響を大きくした。確信度別のLot運用は、感覚ではなく区分ごとの成績を蓄積して初めて検証できる。
まずは毎回、損切り位置から1%相当のLotを計算し、そこへ証拠金上限と信頼度上限をかける。1%に届かないことを失敗とせず、1%を超えない範囲で一貫したプロセスを残す。